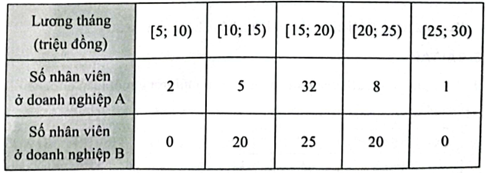
a) Khoảng biến thiên của mức lương ở doanh nghiệp A là RA = 30 – 5 = 25 (triệu đồng).
Khoảng biến thiên của mức lương ở doanh nghiệp B là RB = 25 – 10 = 15 (triệu đồng).
Nếu so sánh theo khoảng biến thiên thì mức lương ở doanh nghiệp A phân tán hơn mức lương ở doanh nghiệp B.
b) Với mẫu số liệu của doanh nghiệp A, ta có:
Cỡ mẫu là: n = 2 + 5 + 32 + 8 + 1 = 48.
Ta có: : 4n=448=12.
Tứ phân vị thứ nhất của mẫu số liệu gốc là x12 ∈ [15; 20).
Do đó, Q1 = 15 + 3212−(2+5)(20−15) = 32505.
Ta có: 43n=43.48=36.
Tứ phân vị thứ ba của mẫu số liệu gốc là x36 ∈ [15; 20).
Do đó, Q3 = 15 + 3236−(2+5)(20−15) = 32625.
Vậy khoảng tứ phân vị của mức lương ở doanh nghiệp A là
∆QA = Q3 – Q1 = 32625 − 32505 = 415 = 3,75.
Với mẫu số liệu ở doanh nghiệp B, ta có:
Cỡ mẫu là: n = 20 + 25 + 20 = 65.
Ta có: : 4n=465=16,25.
Tứ phân vị thứ nhất của mẫu số liệu gốc là x17 ∈ [10; 15).
Do đó, Q1 = 10 + 2016,25−0(15−10) = 16225.
Ta có: 43n=43.65=48,75.
Tứ phân vị thứ ba của mẫu số liệu gốc là x49 ∈ [20; 25).
Do đó, Q3 = 20 + 2048,75−(20+25)(25−20) = 16335.
Vậy khoảng tứ phân vị của mức lương ở doanh nghiệp B là
∆QB = Q3 – Q1 = 16335 − 16225 = 855 = 6,875.
Vậy nếu so sánh theo khoảng tứ phân vị thì mức lương ở doanh nghiệp B phân tán hơn mức lương ở doanh nghiệp A.
c) Với số liệu ghép nhóm của doanh nghiệp A, ta có:
Q3 + 1,5∆Q = 32625 + 1,5.3,75 ≈ 25,16 < 27.
Do đó, lương tháng 27 triệu động của nhân viên là giá trị ngoại lê.