TopStudy

GD Kinh tế và Pháp luật · Lớp 10

Giải SBT KTPL 10 Bài 6: Thuế có đáp án

30 câu · 45 phút · Ngân hàng đề TopStudy. Đáp án và lời giải do TopStudy biên soạn, mở ngay dưới từng câu.

Làm bài

Nội dung đề

Phần I. Tự luận

Câu 1

1 điểm

Em hãy gọi tên loại thuế trong các hình ảnh dưới đây và làm rõ:

- Đặc trưng cơ bản của từng loại thuế.

- Đối tượng chịu thuế.

- Người nộp thuế.
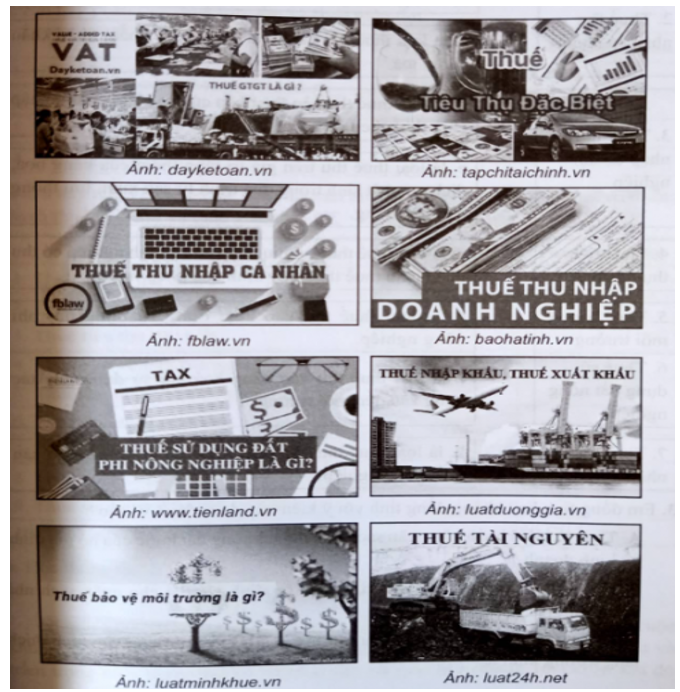
Hình minh hoạ

Xem đáp án và lời giải

Hướng dẫn chấm do TopStudy biên soạn, mang tính gợi ý

- Thuế giá trị gia tăng (VAT):

+ Đặc trưng: là loại thuế thu trên giá trị tăng thêm của hàng hoá, dịch vụ phát sinh trong quá trình tử sản xuất, lưu thông đến tiêu dùng tại Việt Nam.

+ Đối tượng chịu thuế: các loại hàng hoá, dịch vụ sử dụng cho sản xuất, kinh doanh và tiêu dùng ở Việt Nam theo quy định của Luật Thuế giá trị gia tăng.

+ Người nộp thuế: tổ chức, cá nhân sản xuất, kinh doanh hàng hoá.

- Thuế tiêu thụ đặc biệt

+ Đặc trưng: là loại thuế thu vào các hàng hoá, dịch vụ đặc biệt.

+ Đối tượng chịu thuế: các loại hàng hoá, dịch vụ đặc biệt theo quy định của Luật Thuế tiêu tụ đặc biệt.

+ Người nộp thuế: tổ chức, cá nhân sản xuất, nhập khẩu hàng hoá và kinh doanh dịch vụ thuộc đối tượng chịu thuế.

- Thuế thu nhập cá nhân

+ Đặc trưng: là khoản tiên mà người có thu nhập cao phải trích nộp một phần vào ngân sách nhà nước theo quy định của Luật Thuế thu nhập cá nhân.

+ Đối tượng chịu thuế: các loại thu nhập cá nhân theo quy định của Luật Thuế thu nhập cá nhân.

+ Người nộp thuế: cá nhân có thu nhập chịu thuế.

- Thuế tiêu thu nhập doanh nghiệp

+ Đặc trưng: là loại thuế thu vào thu nhập của doanh nghiệp có thu nhập chịu thuế theo quy định của Luật Thuế thu nhập doanh nghiệp.

+ Đối tượng chịu thuế: các loại thu nhập cúa doanh nghiệp theo quy định của Luật Thuế thu nhập doanh nghiệp.

+ Người nộp thuế: doanh nghiệp có thu nhập chịu thuế.

- Thuế sử dụng đất phi nông nghiệp

+ Đặc trưng: là loại thuế thu vào hoạt động sử dụng đất phi nông nghiệp.

+ Đối tượng chịu thuế: các loại đất phi nông nghiệp theo quy định của Luật Thuế sử dụng đất phi nông nghiệp.

+ Người nộp thuế: tổ chức, hộ gia đình, cá nhân sử dụng đất thuộc đối tượng chịu thuế.

- Thuế xuất khẩu, nhập khẩu

+ Đặc trưng: là loại thuế thu vào hoạt động xuất khẩu, nhập hàng hoá.

+ Đối tượng chịu thuế: các loại hàng hoá xuất khẩu, nhập khẩu theo quy định của Luật Thuế xuất khẩu, thuế nhập khẩu.

+ Người nộp thuế: tổ chức, cá nhân xuất khẩu, nhập khâu hàng hoá thuộc đổi tượng chịu thuế.

- Thuế bảo vệ môi trường

+ Đặc trưng: là loại thuế thụ vào hàng hoá khi sử dụng gây tác động xấu đến môi trường.

+ Đối tượng chịu thuế: các loại hàng hoá theo quy định của Luật Thuế bảo vệ môi trường.

+ Người nộp thuế: tổ chức, hộ gia đình, cá nhân sản xuất, nhập khẩu hàng hoá thuộc đối tượng chịu thuế.

- Thuế tài nguyên

+ Đặc trưng: là loại thuế thu vào hoạt động khai thác tài nguyên.

+ Đối tượng chịu thuế: các loại tài nguyên theo quy định của Luật Thuế tài nguyên.

+ Người nộp thuế: tổ chức, cá nhân khai thác tài nguyên thuộc đối tượng chịu thuế.
Câu 2

1 điểm

Em hãy ghép nội dung ở cột B với một nội dung ở cột A cho phù hợp.

AB
1. Thuế giá trị gia tănga. là loại thuế thu vào hoạt động khai thác tài nguyên.
2. Thuế thu nhập cá nhânb. là loại thuế thu vào các hàng hóa, dịch vụ đặc biệt.
3. Thuế thu nhập doanh nghiệpc. là loại thuế thu vào hoạt động xuất khẩu, nhập khẩu hàng hóa.
3. Thuế thu nhập doanh nghiệpd. là loại thuế thu vào thu nhập của cá nhân có thu nhập chịu thuế theo quy định của pháp luật.
4. Thuế tiêu thụ đặc biệte. là loại thuế thu trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
5. Thuế bảo vệ môi trườngg. là loại thuế thu vào thu nhập của doanh nghiệp có thu nhập chịu thuế theo quy định của pháp luật.
5. Thuế bảo vệ môi trườngh. là loại thuế thu vào hoạt động sử dụng đất phi nông nghiệp.
6. Thuế sử dụng đất nông nghiệpi. là loại thuế thu vào hàng hóa khi sử dụng gây tác động xấu đến môi trường.
7. Thuế xuất, nhập khẩuk. là loại thuế thu vào hoạt động sử dụng đất cho sản xuất nông nghiệp.
Xem đáp án và lời giải

Hướng dẫn chấm do TopStudy biên soạn, mang tính gợi ý

Ghép nối:

1 – e)2 – d)3 – g)4 – b)
5 – i)6 – k)7 – c)

Câu 3

1 điểm

Em đồng tình hay không đồng tình với ý kiến nào dưới đây? Vì sao?

A. Thuế là một khoản nộp ngân sách nhà nước không bắt buộc của hộ gia đình, hộ kinh doanh.

B. Nguồn thu chủ yếu và mang tính chất ổn định lâu dài cho ngân sách nhà nước chính là thuế.

C. Nhà nước sử dụng thuế để điều tiết sản xuất và thị trường nhằm kích thích tăng trưởng kinh tế.

D. Thông qua thuế, Nhà nước điều tiết thu nhập, điều chỉnh những quan hệ xã hội, thực hiện công bằng xã hội.

E. Thuế là một khoản nộp ngân sách nhà nước bắt buộc của tổ chức, cá nhân theo quy định của pháp luật.

G. Căn cứ vào tính chất điều tiết của thuế, hệ thống thuế được chia thành thuế trực thu và thuế gián thu.

Xem đáp án và lời giải

Hướng dẫn chấm do TopStudy biên soạn, mang tính gợi ý

- Đồng tình với ý kiến: B, C, D, E, G

- Không đồng tình với ý kiến: A. Vì: A. Thuế là một khoản nộp ngân sách nhà nước bắt buộc của hộ gia đình, hộ kinh doanh.

Câu 4

1 điểm

Em hãy phân biệt thuế trực thu và thuế gián thu.

Thuế trực thuThuế gián thu
1. Khái niệm
2. Mức độ tác động vào nền kinh tế
3. Đối tượng chịu thuế
4. Phương thức điều tiết
Xem đáp án và lời giải

Hướng dẫn chấm do TopStudy biên soạn, mang tính gợi ý

Thuế trực thuThuế gián thu
1. Khái niệm- Là loại thuế mà người nộp thuế đồng thời là người chịu thuế (loại thuế này trực tiếp điểu tiết vào thu nhập của người nộp thuế).Là loại thuế mà người nộp thuế và người chịu thuế không đồng thời là một (loại thuế này điều tiết gián tiếp vào thu nhập của người tiêu dùng hàng hoá, dịch vụ thông qua cơ chế giá hàng hoá, dịch vụ).
2. Mức độ tác động vào nền kinh tếít tác động vào giá cả thị trường bởi vì thuế trực thu thường đánh vào kết quả kinh doanh và phải dựa vào kết quả kinh doanh của doanh nghiệp.có nhiều ảnh hưởng trực tiếp đến giá cả thị trường bởi vì thuế gián thu được cộng vào giá bán hàng hóa dịch vụ.
3. Đối tượng chịu thuếngười nộp thuế chính là người chịu thuếkhông đồng nhất hai đối tượng nộp thuế và chịu thuế với nhau.
4. Phương thức điều tiếtđiều tiết trực tiếp vào thu nhập của các đối tượng chịu thuếđiều tiết gián tiếp thông qua giá bán hàng hóa dịch vụ chứ không điều tiết vào thu nhập của người chịu thuế

Câu 5

1 điểm

Em hãy dựa vào tính chất điều tiết của thuế để phân chia các loại thuế dưới đây thành thuế trực thu và thuế gián thu.

Thuế trực thuThuế gián thu
1. Thuế giá trị gia tăng
2. Thuế sử dụng đất phi nông nghiệp
3. Thuế tiêu thụ đặc biệt
4. Thuế bảo vệ môi trường
5. Thuế thu nhập doanh nghiệp
6. Thuế thu nhập cá nhân
7. Thuế tài nguyên
8. Thuế xuất khẩu, nhập khẩu
9. Thuế sử dụng đất nông nghiệp
10. Thuế môn bài
Xem đáp án và lời giải

Hướng dẫn chấm do TopStudy biên soạn, mang tính gợi ý

Thuế trực thuThuế gián thu
1. Thuế giá trị gia tăngX
2. Thuế sử dụng đất phi nông nghiệpX
3. Thuế tiêu thụ đặc biệtX
4. Thuế bảo vệ môi trườngX
5. Thuế thu nhập doanh nghiệpX
6. Thuế thu nhập cá nhânX
7. Thuế tài nguyênX
8. Thuế xuất khẩu, nhập khẩuX
9. Thuế sử dụng đất nông nghiệpX
10. Thuế môn bàiX

Câu 6

1 điểm

Đọc thông tin

CÂU CHUYỆN NGÀNH THUẾ

Những năm 1929 - 1933, nền kinh tế của các nước tư bản lâm vào cuộc khủng hoảng toàn diện. Đây là cuộc khủng hoảng kinh tế thế giới lớn nhất và trầm trọng nhất trong lịch sử. Nó bắt đầu nổ ra ở Mỹ (tháng 10/1929), sau đó nhanh chóng lan ra như một “bệnh dịch” tới tất cả các nước tư bản và kéo dà đến tận giữa năm 1933.

Năm 1933, nền kinh tế các nước phương Tây đã nhanh chóng bị giảm đi 37% so với trước khủng hoảng. Số công nhân thất nghiệp lên tới mức đỉnh điểm: 50 triệu người. Chính lúc này, nhà kinh tế học người Anh John Maynard Keynes (1883 - 1946) đã đưa ra lí thuyết mới, cứu cả nền kinh tế thế giới. Trong lí thuyết của mình, ông nhấn mạnh một công cụ quan trọng, đó là thuế.

Trong khi các nhà kinh tế học khác chán nản: “chẳng thể làm gì được”, “đừng can thiệp”, “nó không hoạt động gì đâu”... thì Keynes kiên trì với quan điểm mới của mình. Ông cho rằng Nhà nước cần phải can thiệp vào nền kinh tế trong đó thuế và chi tiêu ngân sách là những công cụ cơ bản để Nhà nước quản lí và điều chỉnh giúp nền kinh tế vượt qua khủng hoảng. Cụ thể, bằng cách điều chỉnh mức chi tiêu ngân sách và thuế khoá, Nhà nước gây ảnh hưởng lên toàn thể số cầu của xã hội. (Theo Keynes, trong quan hệ với cung, số cầu không đủ gây ra nạn thất nghiệp, còn số cầu quá mức gây ra lạm phát).

Sự đúng đắn trong lí thuyết ấy đã biến một nhà kinh tế học người Anh trở thành “vị cứu tinh” cho cả nền kinh tế Mỹ khi Tổng thống Mỹ Roosevelt thử nghiệm lí thuyết này và đạt những thành công rực rỡ. Nhờ học theo cách làm của nước Mỹ, các nước phương Tây khác cũng dần vượt qua được thời kì khó khăn. Nền kinh tế thế giới thoát khỏi khủng hoảng, bắt đầu có sự tăng trưởng ổn định và đạt được những thành tựu to lớn trong những năm sau đó. Năm 1964, Tổng thống Mỹ Lyndon Joshson đã làm đẹp lòng nhân dân bằng cách giảm thuế trong cả nước để tăng sức mua và tạo việc làm. Tổng thống Richard Nixon cũng không tiếc lời khen ngợi: “Lúc này, tất cả chúng ta đều đi theo Keynes"....

a) Em hãy xác định vai trò của thuế trong thông tin trên.

Xem đáp án và lời giải

Câu 7

1 điểm
b) Theo em, điều gì sẽ xảy ra đối với nền kinh của một quốc gia cũng như toàn thế giới nếu không có nguồn thu từ thuế?
Xem đáp án và lời giải

Câu 8

1 điểm

GIẢM THUẾ GIÁ TRỊ GIA TĂNG ĐỐI VỚI NHIỀU HÀNG HOÁ, DỊCH VỤ

Uỷ ban Thường vụ Quốc hội vừa ban hành Nghị quyết số 406/NQ-UBTVQH15 về một số giải pháp hỗ trợ doanh nghiệp, người dân chịu tác động của dịch COVID-19.

Theo đó, kể từ ngày 01/11/2021 đến hết ngày 31/12/2021, giảm thuế giá trị gia tăng đối với các hàng hoá, dịch vụ sau đây:

(1) Dịch vụ vận tải gồm vận tải đường sắt, vận tải đường thuỷ, vận tải hàng không, vận tải đường bộ khác; dịch vụ lưu trú; dịch vụ ăn uống; dịch vụ của các đại lí du lịch, kinh doanh tour du lịch và các dịch vụ hỗ trợ, liên quan đến quảng bá và tổ chức tour du lịch;

(2) Sản phẩm và dịch vụ xuất bản; dịch vụ điện ảnh, sản xuất chương trình truyền hình, ghi âm và xuất bản âm nhạc; tác phẩm nghệ thuật và dịch vụ sáng tác, nghệ thuật, giải trí; dịch vụ của thư viện, lưu trữ, bảo tàng và các hoạt động văn hóa khác; dịch vụ thể thao, vui chơi và giải trí.

Tuỳ thuộc vào phương pháp tính thuế, mức giảm thuế giá trị gia tăng được áp dụng như sau: Doanh nghiệp, tổ chức tính thuế giá trị gia tăng theo phương pháp khấu trừ sản xuất, kinh doanh hàng hóa, dịch vụ quy định tại khoản này được giảm 30% mức thuế suất thuế giá trị gia tăng; doanh nghiệp, tổ chức tính thuế giá trị gia tăng theo phương pháp tỉ lệ phần trăm trên doanh thu sản xuất, kinh doanh hàng hóa, dịch vụ quy định tại khoản này được giảm 30% mức tỉ lệ phần trăm để tính thuế giá trị gia tăng.

(Theo dangcongsan.vn)

a) Theo em, việc giảm thuế giá trị gia tăng với các hàng hoá, dịch vụ có cần thiết không? Vì sao?

Xem đáp án và lời giải

Câu 9

1 điểm
b) Thuế giá trị gia tăng có vai trò như thế nào đối với kinh tế xã hội? Lấy ví dụ minh hoạ.
Xem đáp án và lời giải

Câu 10

1 điểm
c) Từ thông tin trên, em hãy cho biết người nộp thuế có quyền lợi gì và cần thực hiện nghĩa vụ như thế nào.
Xem đáp án và lời giải

Câu 11

1 điểm

Em hãy phân tích vai trò của thuế thu nhập cá nhân đối với kinh tế - xã hội và đối với hệ thống thuế theo bảng dưới đây:

Vai tròPhân tíchVí dụ
1. Đối với kinh tế - xã hội1. Đối với kinh tế - xã hội1. Đối với kinh tế - xã hội
Tăng nguồn thu cho ngân sách nhà nước
Góp phần thực hiện công bằng xã hội
Điều tiết vĩ mô nền kinh tế
Phát hiện thu nhập bất hợp pháp
2. Đối với hệ thống thuế2. Đối với hệ thống thuế2. Đối với hệ thống thuế
Khắc phục hạn chế của các loại thuế khác
Hạn chế thất thu thuế thu nhập doanh nghiệp
Xem đáp án và lời giải

Câu 12

1 điểm

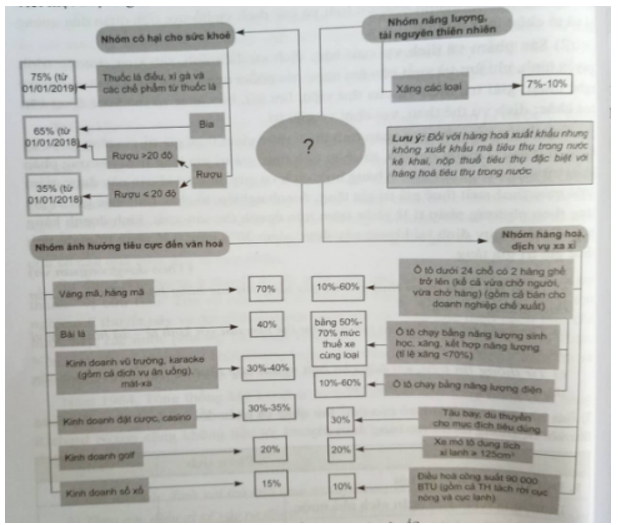
Em hãy dựa vào những thông tin trong sơ đồ dưới đây để gọi đúng tên thuế và viết một đoạn ngắn thể hiện sự hiểu biết của mình về loại thuế này.

Hình minh hoạ

Xem đáp án và lời giải

Phần II. Trắc nghiệm nhiều lựa chọn

Câu 13

1 điểm

Nội dung nào dưới đây không nói về vai trò của thuế.

(Khoanh tròn chữ cái trước câu em lựa chọn)

  1. Đáp án A: Thuế là khoản thu ổn định lâu dài cho ngân sách nhà nước.
  2. Đáp án B: Thuế là công cụ điều tiết kinh tế vĩ mô của Nhà nước.
  3. Đáp án C: Thuế là công cụ điều tiết thu nhập thực hiện công bằng xã hội.
  4. Đáp án D: Thuế là phần thu nhập mà công dân nộp vào ngân sách nhà nước.
Xem đáp án và lời giải

Câu 14

1 điểm
Căn cứ vào phương thức thu thuế, thuế được phân loại thành:
  1. Đáp án A: thuế doanh nghiệp và thuế cá nhân.
  2. Đáp án B: thuế tiêu dùng và thuế thu nhập.
  3. Đáp án C: thuế tiêu dùng và thuế tài sản.
  4. Đáp án D: thuế trực thu và thuế gián thu.
Xem đáp án và lời giải

Câu 15

1 điểm
Loại thuế nào dưới đây được thu trên giá trị tăng thêm của hàng hoá, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng?
  1. Đáp án A: Thuế giá trị gia tăng.
  2. Đáp án B: Thuế tiêu thụ đặc biệt.
  3. Đáp án C: Thuế thu nhập cá nhân.
  4. Đáp án D: Thuế thu nhập doanh nghiệp.
Xem đáp án và lời giải

Câu 16

1 điểm
Người nộp thuế thu nhập doanh nghiệp là:
  1. Đáp án A: doanh nghiệp có thu nhập chịu thuế.
  2. Đáp án B: mọi cá nhân tổ chức có thu nhập chịu thuế.
  3. Đáp án C: hộ gia đình tham gia quá trình sản xuất.
  4. Đáp án D: người tiêu dùng các sản phẩm kinh doanh.
Xem đáp án và lời giải

Câu 17

1 điểm
Công ty X nhập khẩu xe ô tô 4 chỗ nguyên chiếc không phải chịu loại thể nào dưới đây với mặt hàng ô tô?
  1. Đáp án A: Thuế nhập khẩu.
  2. Đáp án B: Thuế tiêu thụ đặc biệt.
  3. Đáp án C: Thuế giá trị gia tăng.
  4. Đáp án D: Thuế thu nhập cá nhân.
Xem đáp án và lời giải

Câu 18

1 điểm
Loại hàng hóa nào dưới đây phải chịu thuế bảo vệ môi trường?
  1. Đáp án A: Bao bì nhựa mỏng đựng hàng hoá.
  2. Đáp án B: Bao bì đóng gói sẵn hàng hoá.
  3. Đáp án C: Bao bị cá nhân nhập khẩu để đóng gói sản phẩm.
  4. Đáp án D: Bao bì mua trực tiếp của người sản xuất để đóng gói sản phẩm.
Xem đáp án và lời giải

Câu 19

1 điểm
Công ty X ủy thác cho Công ty Z nhập khẩu một lô hàng từ Nhà sản xuất B qua cửa khẩu biên giới. Chủ thể nào dưới đây phải nộp thuế nhập khẩu?
  1. Đáp án A: Công ty X.
  2. Đáp án B: Công ty Z.
  3. Đáp án C: Nhà sản xuất B.
  4. Đáp án D: Công ty X và Nhà sản xuất B.
Xem đáp án và lời giải

Phần III. Tự luận

Câu 20

1 điểm

Chủ thể nào dưới đây thực hiện đúng hay không đúng về quyền và nghĩa vụ của người nộp thuế? Giải thích vì sao.

Hành viGiải thích
1. Anh A hỗ trợ, hướng dẫn chị B nộp thuế theo quy định. Đúng Sai
2. Chị C được anh A cung cấp thông tin về nghĩa vụ nộp thuế Đúng Sai
3. Ông K hoàn thuế theo yêu cầu của ông D Đúng Sai
4. Bà M được cơ quan thuế xác nhận mức tiền phạt do chậm nộp thuế. Đúng Sai
5. Doanh nghiệp Z phát hành hóa đơn bán hàng. Đúng Sai
6. Hợp tác xã X ghi chép đầy đủ những hoạt động phát sinh về nghĩa vụ thuế. Đúng Sai
7. Bà H bán sản phẩm túi xách trên trang web và thu tiền mặt nhưng chưa đăng kí với cơ quan thuế. Đúng Sai
Xem đáp án và lời giải

Câu 21

1 điểm

Xử lí tình huống

Tình huống 1. Tỉnh X có Doanh nghiệp A và B được cấp giấy phép khai thác khoảng sản. Hai doanh nghiệp này không chỉ khai thác mà còn thu mua khoáng sản từ chủ mối C. Gia đình bà C nhiều năm nay thường đến các khu vực có mỏ đá quý này để khai thác và mua bán khoảng sản, một số người dân địa phương cũng khai thác nhỏ lẻ sau đó bán lại cho chủ mối C với thoả thuận, các loại thuế do chủ mối C nộp.

a) Loại thuế nào được áp dụng với việc khai thác khoáng sản trong tình huống này?

Xem đáp án và lời giải

Câu 22

1 điểm
b) Theo em, việc thu mua khoáng sản của Doanh nghiệp A và B từ chủ mối C có phải nộp thuế không? Vì sao?
Xem đáp án và lời giải

Câu 23

1 điểm

Tình huống 2. Chị V là nhân viên kinh doanh của một công ty tài chính. Hằng tháng chị V được công ty trả các khoản tiền như sau: lương cơ bản 10 triệu đồng, tiền công tác phí 7,5 triệu đồng, tiền thuê nhà 1 triệu đồng, tiền thưởng 10 triệu đồng.

a) Theo em, chị V phải chịu thuế thu nhập cho những khoản tiền nào? Vì sao?

Xem đáp án và lời giải

Câu 24

1 điểm
b) Trong trường hợp nào thì chị V không phải đóng thuế thu nhập?
Xem đáp án và lời giải

Câu 25

1 điểm

Tình huống 3. Công ty cổ phần Z có trụ sở tại tỉnh X chuyên kinh doanh mặt hàng xe mô tô nhập khẩu. Trong năm 2020, công ty nhập 100 chiếc xe mô tô dung tích xi lanh 150cm3 về Việt Nam để bán. Đến cuối năm, công ty đã bán hết số xe trên cho khách hàng trong nước và đạt doanh thu 5 tỉ đồng.

Theo em, Công ty cổ phần Z phải nộp những loại thuế nào? Giải thích tại sao.

Xem đáp án và lời giải

Câu 26

1 điểm

Tình huống 4. Xí nghiệp may mặc do ông Q làm giám đốc đi vào hoạt động được 2 năm không may bị chập điện cháy kho hàng, xí nghiệp gặp khó khăn trong sản xuất kinh doanh, không thể nộp thuế đúng thời hạn quy định.

Trong trường hợp này, việc nộp thuế của ông Q sẽ được miễn hay được gia hạn? Vì sao?

Xem đáp án và lời giải

Câu 27

1 điểm

Tình huống 5. Bà H mở cửa hàng kinh doanh có đăng kí kinh doanh 8 loại mặt hàng và đóng thuế đầy đủ, nhưng khi ban quản lí thị trường kiểm tra thấy trong của hàng của bà có bán tới 12 loại mặt hàng.

a) Em hãy nhận xét về việc thực hiện pháp luật thuế của bà H.

Xem đáp án và lời giải

Câu 28

1 điểm
b) Nếu là người thân của bà H, em sẽ thể hiện thái độ và hành động như thế nào?
Xem đáp án và lời giải

Câu 29

1 điểm

Em hãy tìm hiểu về những loại thuế mà gia đình em phải nộp và thực hiện các yêu cầu sau:

a) Liệt kê tên những loại thuế phải nộp, đối tượng chịu thuế, người nộp thuế, số lượng nộp, thời gian nộp.

Xem đáp án và lời giải

Câu 30

1 điểm
b) Đánh giá việc thực hiện quyền và nghĩa vụ thực hiện pháp luật thuế của các thành viên trong gia đình em.
Xem đáp án và lời giải

Đề cùng chủ đề

Tất cả đề Thuế · Các bộ sách GD Kinh tế và Pháp luật Lớp 10